 FR
 EN
 RU
 ES

 Livraison rapide


 Obtenir un prix
Le ciment domine les dépenses en matériaux, bien que les prix des granulats et la distance de transport puissent modifier sa part. Les coûts de main-d'œuvre dépendent des taux de salaire et du taux d'utilisation de l'usine. Les dépenses d'énergie dépendent de la source d'énergie et du temps de fonctionnement. Les coûts de maintenance augmentent avec les heures de fonctionnement et les exigences produit, tandis que les coûts financiers reflètent les conditions de capital et les besoins en fonds de roulement.
Chaque facteur influant sur la production vendable, un calcul fiable chiffre les intrants avant de diviser la dépense totale par les blocs approuvés. La capacité de la machine peut ensuite modifier le résultat en améliorant l'efficacité de la main-d'œuvre et en répartissant les coûts d'équipement sur le volume de production.
Marge brute mensuelle au niveau de production = Marge brute par bloc vendable × Blocs vendables par jour × Jours d'exploitation par mois
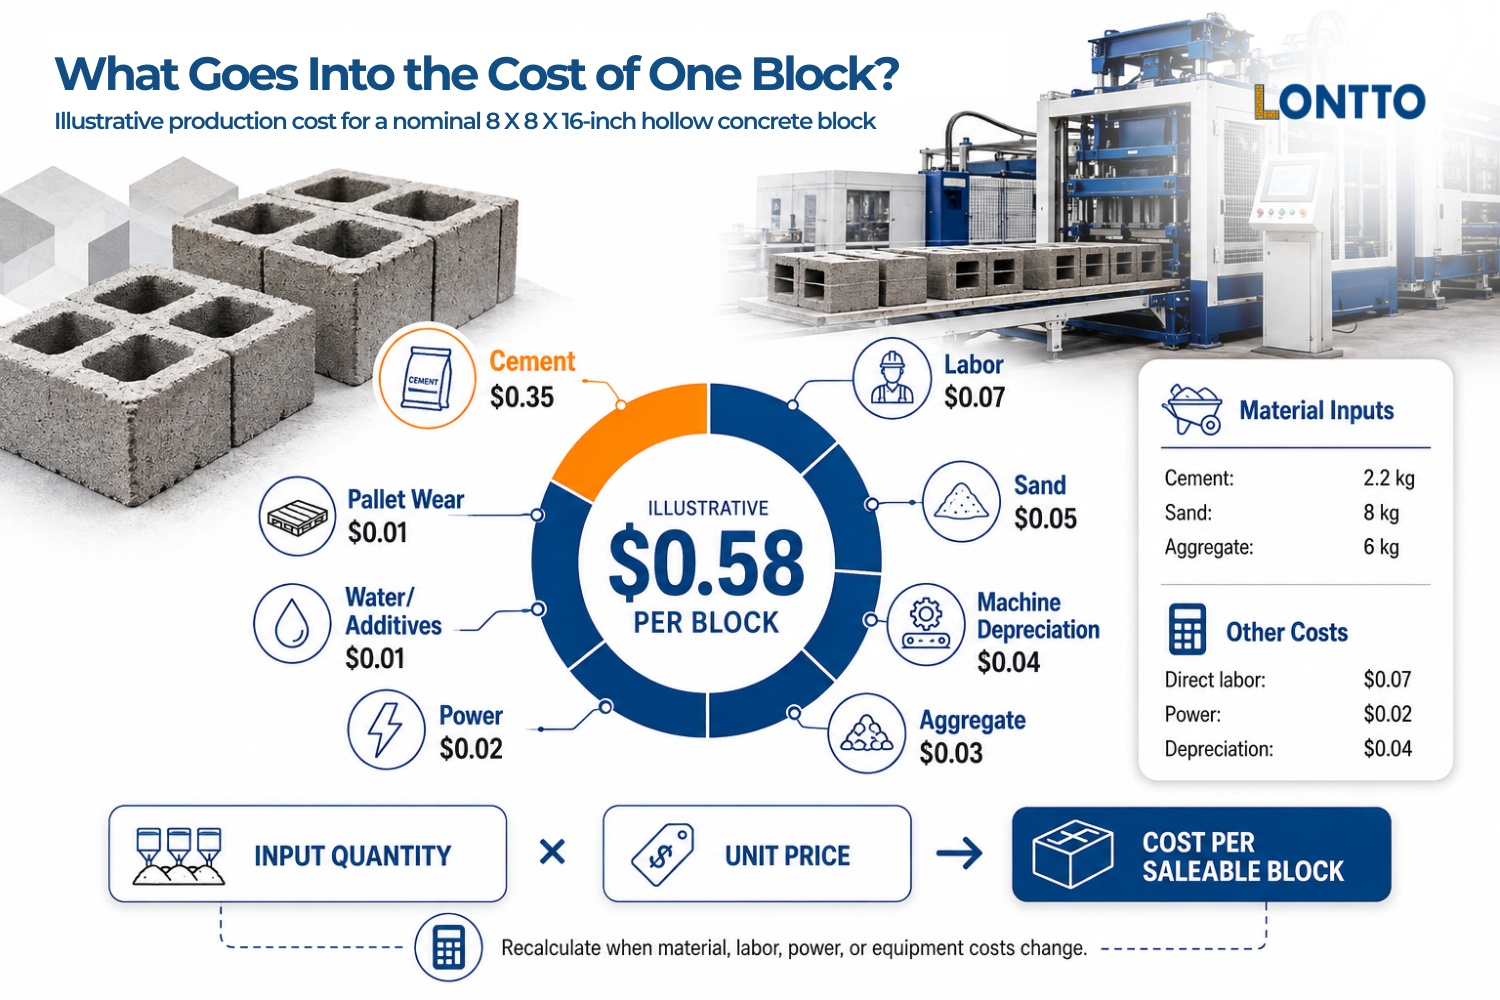
Le coût de production des parpaings commence par la quantité de matières nécessaire pour une unité vendable. Les coûts de main-d'œuvre et d'équipement complètent le calcul. Un bloc creux en béton de dimensions nominales 8 × 8 × 16 pouces constitue une référence dimensionnelle cohérente pour les modèles ci-dessous.
Recalculez le coût de production des parpaings lorsque les prix des intrants changent.
Les unités porteuses américaines doivent répondre aux spécifications applicables du projet. L'ASTM C90 exige que les CMU porteuses répondent à une résistance à la compression nette minimale de 2 000 psi.
Les producteurs doivent confirmer les exigences d'échantillonnage et d'essai par rapport aux normes ASTM applicables. Les documents contractuels définissent les exigences propres au projet. Les exigences de résistance influent sur la teneur en ciment et le coût des matériaux ; les producteurs doivent donc confirmer la norme requise avant de chiffrer un mélange.
FAQ sur le coût de fabrication d'un parpaing
Le modèle suivant, destiné au marché à bas coût, utilise une quantité déclarée ou un montant alloué pour chaque intrant requis. Le total de 0,58 $ représente un coût de planification semi-automatique avant rejet. Un modèle de production de blocs 2026 utilise 2,2 kilogrammes de ciment par unité. Le même modèle alloue 14 kilogrammes (30,86 lbs) au sable et aux granulats combinés.
| Coût en intrant | Quantité ou base par bloc | Prix unitaire indicatif | Coût par bloc |
|---|---|---|---|
| Ciment | 2,2 kilogrammes (4,85 lbs) | 0,16 $ par kilogramme (0,073 $ par lb) | $0.35 |
| Sable | 8 kilogrammes (17,64 lb) | 0,006 $ par kilogramme (0,0027 $ par lb) | $0.05 |
| Granulat | 6 kilogrammes (13,23 lb) | 0,005 $ par kilogramme (0,0023 $ par lb) | $0.03 |
| Eau et additifs | Volume alloué | Tarif local | $0.01 |
| Usure des palettes | Utilisation allouée | Coût de remplacement par cycle | $0.01 |
| Main-d'œuvre directe | Temps alloué | Salaire local | $0.07 |
| Puissance | Utilisation mesurée | Tarif local | $0.02 |
| Amortissement de la machine | Production allouée | Planning de l'usine | $0.04 |
| Total illustratif | $0.58 |
Le coût de production par unité de parpaing change dès qu'une hypothèse évolue. Des prix distincts pour le sable et les granulats révèlent l'effet de la distance de transport sur chaque matériau. L'usure des palettes mérite sa propre ligne, car les cycles de remplacement varient selon les pratiques de manutention et la pression de la machine.
Les relevés de gâchées améliorent le volet quantitatif du tableau. Les opérateurs peuvent peser le ciment et les granulats avant le malaxage, puis enregistrer les blocs approuvés après cure. En divisant chaque quantité consommée par la production approuvée, on obtient un taux d'intrant mesuré par bloc. Les factures fournisseurs fournissent le prix unitaire livré correspondant.
L'amortissement nécessite un plan cohérent. La méthode des unités de production soustrait la valeur résiduelle attendue du coût machine rendu et divise le solde par la production vendable prévue sur la durée de vie. Les producteurs peuvent revoir la répartition chaque année à mesure que les heures machine et le volume vendable évoluent.
Que comprend le coût d'un bloc ?
Un calcul du coût de fabrication des blocs est plus fiable lorsque chaque valeur provient de la même période de production. Faire correspondre la paie mensuelle à la production mensuelle donne des résultats cohérents. Utilisez une seule fenêtre de reporting pour les coûts et les unités vendables. Chaque calcul du coût de fabrication des blocs doit utiliser une période de reporting cohérente.
- Retour en haut : Combien coûte la fabrication d'un bloc béton ? Analyse complète 2026
Les coûts de production totaux comprennent les matières consommées et la main-d'œuvre directe. Le total doit également couvrir l'énergie et l'amortissement des équipements. L'usure des palettes et les réparations relèvent de la même période de reporting. Les dépenses de contrôle qualité complètent le total de production.
Hypothèses de coûts indicatives
Les relevés d'usine fournissent le résultat de coût le plus solide, car les dépenses réelles capturent chaque intrant consommé. Le dénominateur doit inclure les blocs libérés pour la vente après cure et inspection. La tenue de registres de manutention maintient toutes les dépenses de production au numérateur, de sorte que la formule affecte chaque coût à la production approuvée.
Par exemple, une usine dépense 14 500 $ en un mois et libère 25 000 blocs vendables. Le calcul donne un coût de 0,58 $ par bloc. La formule de période capture chaque ressource consommée une seule fois.
Des périodes de reporting cohérentes rendent les comparaisons d'un mois à l'autre utiles. Un producteur peut comparer le nouveau coût unitaire à la période précédente, puis rattacher toute variation à la consommation de matières ou aux charges d'exploitation. Les causes enregistrées étayent les décisions d'achat et les ajustements de process.
Besoin de produire des blocs à grande échelle ?
Nos machines de fabrication de blocs sont conçues pour la production commerciale et industrielle. Obtenez des conseils d'experts et un devis personnalisé — nous répondons sous 24 heures.
Utilisation des enregistrements de production réels
Un modèle de planification peut appliquer une provision avant que les relevés réels n'existent :
- Coût par bloc vendable = Coûts de production totaux de la période ÷ Blocs vendables produits durant la période
Calculez le taux de rejet en divisant les unités rejetées par le total des unités produites. Le coût prévisionnel par bloc vendable est alors égal au coût théorique par bloc produit divisé par 1 − taux de rejet.
- Coût prévisionnel par bloc vendable = Coût théorique par bloc produit ÷ (1 − Taux de rebut)
Les essais remplacent le pourcentage de planification par le coût mesuré et la production approuvée.
La provision de planification doit refléter le process proposé et l'expérience des opérateurs. Un moule neuf peut produire un taux d'approbation différent de celui d'un produit établi. Enregistrer les lots d'essai par moule permet une prévision plus solide pour la production régulière.
La formule à utiliser avec les prix locaux
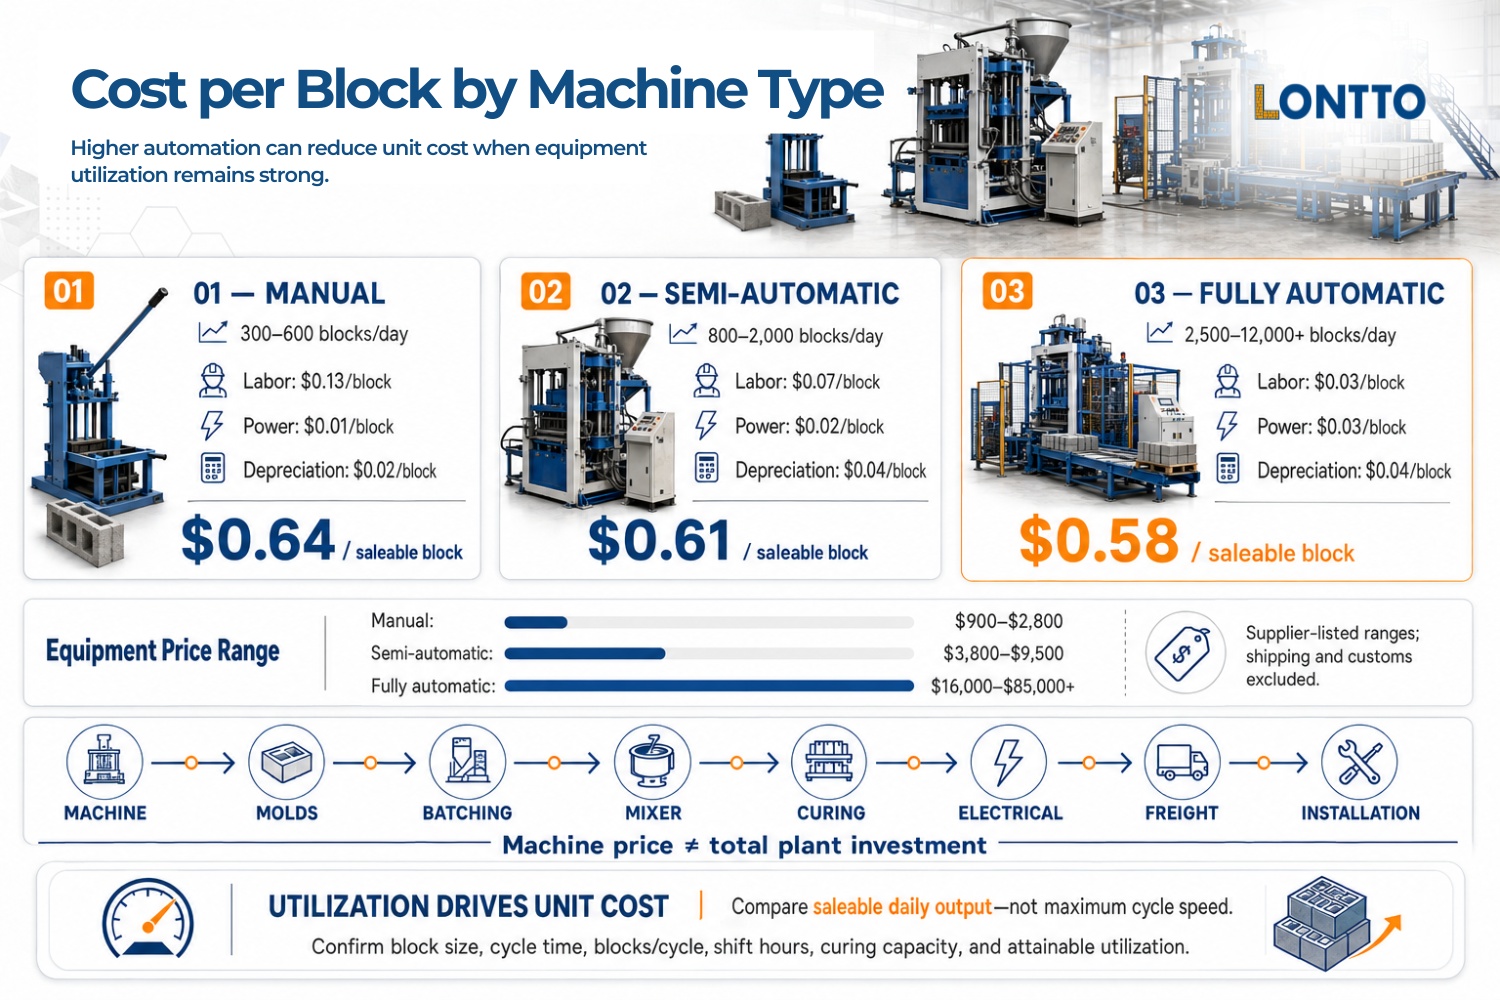
Le coût de fabrication des parpaings varie selon l'affectation de la main-d'œuvre et l'utilisation des équipements. La production manuelle affecte plus de temps de travail à chaque unité. Les lignes automatisées répartissent les coûts d'investissement sur une production plus élevée lorsque la demande confirmée maintient l'équipement productif.
Les fourchettes de prix et de capacité publiées par les fournisseurs constituent une première référence de sélection plutôt qu'un repère universel d'équipement. Les devis écrits doivent vérifier la machine et le moule exacts. Chaque devis doit préciser la taille des blocs et le régime de travail. Les équipements auxiliaires doivent figurer sur une ligne distincte.
Les fourchettes de prix et de capacité publiées par les fournisseurs constituent une première référence de sélection plutôt qu'un repère universel d'équipement. Les devis écrits doivent vérifier la machine et le moule exacts. Chaque devis doit préciser la taille des blocs et le régime de travail. Les équipements auxiliaires doivent figurer sur une ligne distincte.
Les machines manuelles coûtent entre 900 $ et 2 800 $ et produisent 300 à 600 blocs par jour. Les machines semi-automatiques coûtent entre 3 800 $ et 9 500 $ et produisent 800 à 2 000 blocs par jour. Les modèles entièrement automatiques couvrent les configurations mobiles et fixes. Les prix affichés par les fournisseurs s'échelonnent de 16 000 $ à 85 000 $ ou plus, hors transport et douanes.
| Type de machine | Production quotidienne | Main-d'œuvre par bloc | Énergie par bloc | Amortissement par bloc | Coût avant rebut | Coût par bloc vendable |
|---|---|---|---|---|---|---|
| Manuel | 300-600 | $0.13 | $0.01 | $0.02 | $0.61 | $0.64 |
| Semi-automatique | 800-2,000 | $0.07 | $0.02 | $0.04 | $0.58 | $0.61 |
| Entièrement automatique | 2,500-12,000+ | $0.03 | $0.03 | $0.04 | $0.55 | $0.58 |
Le tableau ci-dessous maintient constantes les hypothèses de matériaux, puis fait varier les affectations de main-d'œuvre et de machines. Chaque résultat inclut une provision de planification de 5 %. Les données locales doivent remplacer chaque valeur modélisée.
Le prix d'achat de la machine ne représente pas l'investissement total de l'usine. Prévoyez un budget distinct pour les moules et l'équipement de dosage. Incluez les malaxeurs et les palettes. Ajoutez les convoyeurs ou les chariots élévateurs. Prévoyez la capacité de cure et les travaux électriques. Tenez compte des fondations et de l'installation. Incluez le fret et les droits de douane. Budgétez la mise en service et les pièces de rechange. Ajoutez les coûts du site et le stock. Le fonds de roulement complète le périmètre d'investissement.
Un débit plus élevé permet une affectation de main-d'œuvre plus faible lorsque l'utilisation de la machine reste soutenue. Une ligne entièrement automatique atteint le coût unitaire modélisé lorsque les commandes et la capacité de cure soutiennent sa production. L'équipement semi-automatique peut offrir une meilleure efficacité capitalistique à un producteur qui se constitue une clientèle.
Une utilisation plus élevée peut réduire le coût de fabrication des parpaings. Les devis de machines doivent identifier le débit pour la taille de bloc choisie. Le temps de cycle du moule et le nombre de blocs par cycle déterminent la capacité nominale. Le plan d'exploitation doit ensuite appliquer les heures de travail prévues et un taux d'utilisation atteignable. Le débit journalier commercialisable offre une comparaison plus solide que la vitesse de cycle maximale.
Profit par bloc au détail
Les besoins en énergie méritent le même traitement spécifique au modèle. Les moteurs de malaxeur et les systèmes hydrauliques contribuent à la consommation totale au-delà de la machine de formage. Le carburant du groupe électrogène peut remplacer l'électricité du réseau dans la formule lorsque l'approvisionnement local favorise la production sur site.
Le bénéfice par bloc est égal au prix de vente obtenu moins la mesure de coût retenue. Un calcul de marge sur coûts variables soustrait les coûts variables de production. Un calcul de marge brute soustrait le coût des marchandises vendues défini par le producteur. Le bénéfice net tient ensuite compte des charges d'exploitation et du financement.
| Type de machine | Prix de vente indicatif | Coût par bloc vendable | Marge brute par bloc | Marge brute |
|---|---|---|---|---|
| Manuel | $0.85 | $0.64 | $0.21 | 25% |
| Semi-automatique | $0.85 | $0.61 | $0.24 | 28% |
| Entièrement automatique | $0.85 | $0.58 | $0.27 | 32% |
L'exemple de calcul utilise un prix de vente illustratif de 0,85 $. Un modèle publié pour un marché à bas coûts utilise un prix de vente de 0,85 $. Le modèle entièrement automatique génère une marge brute au niveau de la production de 0,27 $ après sa provision de 5 % pour rebuts.
Les chiffres de coût incluent déjà la provision de planification de 5 %, de sorte que le calcul du bénéfice intègre chaque donnée modélisée une seule fois. Les producteurs doivent remplacer 0,85 $ par le montant net reçu après remises et conditions de crédit client. Les frais de livraison doivent figurer dans le calcul chaque fois que le producteur paie le transport.
Le prix de réalisation peut différer du tarif affiché. Les remises sur volume réduisent le chiffre d'affaires par unité, et les conditions de paiement ajoutent une exposition au financement. Utiliser le montant encaissé par bloc donne une estimation de bénéfice plus pratique que d'utiliser un prix affiché.
Le volume de ventes compte autant que la marge. Une marge brute de 0,27 $ génère 270 $ sur 1 000 unités commercialisables. La même marge génère 2 700 $ sur 10 000 unités, à condition que la demande confirmée absorbe la totalité de la production.
Profit par bloc au détail
Les frais généraux doivent rester visibles en dehors du tableau de marge brute. Le loyer et les salaires administratifs transforment une marge brute en résultat d'exploitation. Le traitement des intérêts et des impôts façonne ensuite le résultat net final. Séparer chaque mesure aide les producteurs à comparer les exploitations sur la même base.
- 0,55 $ ÷ 0,95 = 0,579 $, soit 0,58 $ par bloc vendable
- Mois de récupération de la marge brute = Prix machine indiqué par le fournisseur ÷ Marge brute mensuelle au niveau de production
Cette illustration estime le temps nécessaire pour que la marge brute cumulée au niveau de la production égale le prix de la machine retenue.
| Type de machine | Prix de la machine indiqué par le fournisseur | Rendement modélisé | Marge brute au niveau de la production par bloc | Fourchette théorique de récupération de la marge brute |
|---|---|---|---|---|
| Manuel | $900-$2,800 | 300-600 par jour | $0.21 | 0,3-1,7 mois |
| Semi-automatique | $3,800-$9,500 | 800-2 000 par jour | $0.24 | 0,3-1,9 mois |
| Entièrement automatique | $16,000-$85,000+ | 2 500-12 000 et plus par jour | $0.27 | 0,2-4,8 mois et plus |
Le modèle suivant utilise les paliers de prix des machines affichés par les fournisseurs et les chiffres de marge brute ci-dessus. Chaque mois compte 26 jours d'exploitation. La production commence à l'extrémité inférieure de chaque fourchette publiée. Le cas de production supérieur utilise l'extrémité supérieure. Les périodes calculées représentent des scénarios de planification à ventes complètes.
Le retour sur investissement réel peut prendre sensiblement plus de temps que l'illustration à ventes complètes. La montée en cadence et les arrêts prolongent la période. L'utilisation et le financement modifient le résultat. Le fonds de roulement et les frais de livraison augmentent les fonds investis. La variabilité de la demande affecte les ventes mensuelles. Une demande de ventes vérifiée constitue la base la plus solide pour choisir un palier.
Quand la machine est-elle rentabilisée ?
Les tests de sensibilité montrent la rapidité avec laquelle la période de récupération change. Les producteurs peuvent appliquer la formule à 50 % et 70 % d'utilisation. Un cas à 90 % peut représenter une performance plus forte. Un second calcul peut appliquer un prix du ciment plus élevé. La fourchette obtenue donne aux acheteurs un plan de capital plus solide sur plusieurs conditions d'exploitation.
Estimation des coûts avant production
Le En 2025, la valeur moyenne du ciment aux États-Unis a atteint environ 160 $ par tonne métrique, soit 0,16 $ par kilogramme avant livraison. Le modèle utilise 0,22 $ par kilogramme (0,10 $ par livre) comme prix illustratif rendu à l'usine. Les devis des fournisseurs locaux doivent remplacer l'allocation de livraison de 0,06 $.
| Données de planification pour les États-Unis | Calcul indicatif | Coût par bloc |
|---|---|---|
| Ciment | 2,2 kilogrammes × 0,22 $ | $0.48 |
| Sable | 8 kilogrammes × 0,020 $ | $0.16 |
| Granulat | 6 kilogrammes × 0,025 $ | $0.15 |
| Eau et additifs | Alloué | $0.01 |
| Usure des palettes | Alloué | $0.02 |
| Main-d'œuvre directe | Allocation semi-automatique | $0.30 |
| Puissance | Allocation au compteur | $0.05 |
| Amortissement de la machine | Allocation à la production | $0.08 |
| Sous-total | $1.25 | |
| Coût avec 5 % de marge de sécurité | 1,25 $ × 1,05 | $1.31 |
La valeur moyenne du ciment à la sortie d'usine aux États-Unis en 2025 a atteint environ 160 $ par tonne métrique, soit 0,16 $ par kilogramme avant livraison. Le modèle utilise 0,22 $ par kilogramme (0,10 $ par livre) comme prix de livraison illustratif à l'usine. Les devis des fournisseurs locaux doivent remplacer la provision de livraison de 0,06 $.
Modèle de coûts de planification aux États-Unis
L'exemple du marché émergent utilise le coût avant rebut de 0,55 $ du modèle entièrement automatique. En divisant 0,55 $ par 0,95, on obtient un coût d'environ 0,58 $ par bloc vendable après une provision pour rebut de 5 %.
| Comparaison régionale | Coût de base | Coût modélisé ajusté | Prix de vente indicatif pour une marge brute de 0,27 $ au niveau de la production |
|---|---|---|---|
| Illustration pour les États-Unis | $1.25 | $1.31 | $1.58 |
| Illustration pour les marchés émergents | $0.55 | $0.58 | $0.85 |
L'exemple du marché émergent utilise le coût avant rebut de 0,55 $ du modèle entièrement automatique. En divisant 0,55 $ par 0,95, on obtient un coût d'environ 0,58 $ par bloc vendable après une provision pour rebut de 5 %.
Le chiffre de 1,58 $ n'est pas un prix d'équilibre pour l'ensemble de l'activité. Les dépenses exclues comprennent la livraison et le loyer. L'administration et l'assurance restent hors du modèle. Les frais commerciaux et les frais financiers nécessitent des lignes distinctes. Les taxes et les stocks invendus complètent le calcul pour l'ensemble de l'activité.
Les taux de change et les prix des carburants peuvent modifier rapidement la comparaison. Les registres de paie locaux affinent la répartition de la main-d'œuvre, et les relevés de compteurs établissent le coût de l'électricité. Les producteurs peuvent actualiser le modèle chaque trimestre ou dès qu'un prix d'intrant majeur change.
Après avoir calculé votre rendement cible et votre budget de production, Retour en haut : Tendances du marché des machines à briques peut vous aider à identifier un niveau de machine adapté à votre plan d'exploitation. Les acheteurs aux États-Unis peuvent comparer les modèles dans la machine à parpaings aux États-Unis gamme. Les producteurs ailleurs peuvent consulter options de machines à blocs béton selon la capacité et le niveau d'automatisation.
Pour un prix précis, envoyez à Lontto votre type de bloc et la puissance disponible ainsi que l'emplacement de votre projet et le rendement quotidien requis. Un représentant commercial vous répondra dans les 24 heures les jours ouvrables.
Comparaison des coûts : États-Unis vs marchés émergents
Modèle de coûts pour marchés émergents
Pour obtenir une tarification précise, envoyez à Lontto votre type de bloc et la puissance disponible, ainsi que la localisation de votre projet et la production journalière requise. Un représentant commercial vous répondra sous 24 heures les jours ouvrables.
Quel dosage de mélange utiliser pour les parpaings ?
Les blocs creux peuvent nécessiter moins de béton que les unités pleines ayant les mêmes dimensions extérieures. Les alvéoles internes réduisent le volume de matériau et le poids final. La formulation du mélange et les exigences de résistance déterminent toutefois la comparaison finale. Les lecteurs peuvent consulter dimensions des blocs creux et caractéristiques des produits avant de choisir un modèle de production.
Les blocs creux en béton sont-ils moins chers à produire ?
Les blocs creux peuvent nécessiter moins de béton que les blocs pleins de mêmes dimensions extérieures. Les alvéoles internes réduisent le volume de matière et le poids fini. La formulation du mélange et les exigences de résistance déterminent toutefois la comparaison finale. Les lecteurs peuvent consulter les dimensions des blocs creux et caractéristiques produit avant de choisir un modèle de production.
Les coûts cachés comprennent la remise en état des moules et les pièces de rechange. Les producteurs doivent budgétiser le remplacement des palettes et les essais de qualité en lignes distinctes. Le stockage et la livraison influent sur le coût final après cure. Le fonds de roulement couvre les matières premières pendant le cycle production-paiement.
Quels coûts cachés affectent la production de blocs ?
La planification de l'installation peut inclure des mises à niveau électriques et la formation des opérateurs. Les frais de transport et de douane font partie du coût de la machine rendue sur site. Le suivi de chaque dépense par rapport aux heures machine et aux unités vendables crée un relevé d'exploitation plus clair.
Retour au début : Combien coûte la fabrication d'un parpaing ? Analyse complète 2026
Parlez à notre Expert en machines à briques
Contactez dès aujourd'hui notre équipe sympathique pour obtenir une estimation du prix d'une machine à blocs.
Je m'appelle Chao Zhang et je travaille dans l'industrie de la fabrication de briques depuis plus de 10 ans. J'ai une connaissance approfondie et des recherches sur différents modèles de machines de fabrication de blocs, en particulier les machines automatiques à fabriquer des briques, les machines à fabriquer des blocs de béton, les machines à fabriquer des blocs de terre comprimée, les machines à fabriquer des briques d'argile, les machines à fabriquer des briques de ciment. J'ai une connaissance particulière de ce secteur. Je peux aider mes clients à choisir la machine à briques appropriée et les assister dans la conception et la construction d'une usine de production de briques. Si vous voulez tout savoir sur les machines à fabriquer des briques, n'hésitez pas à me contacter. Je me ferai un plaisir de vous aider.
 Devis
 Appelez-nous